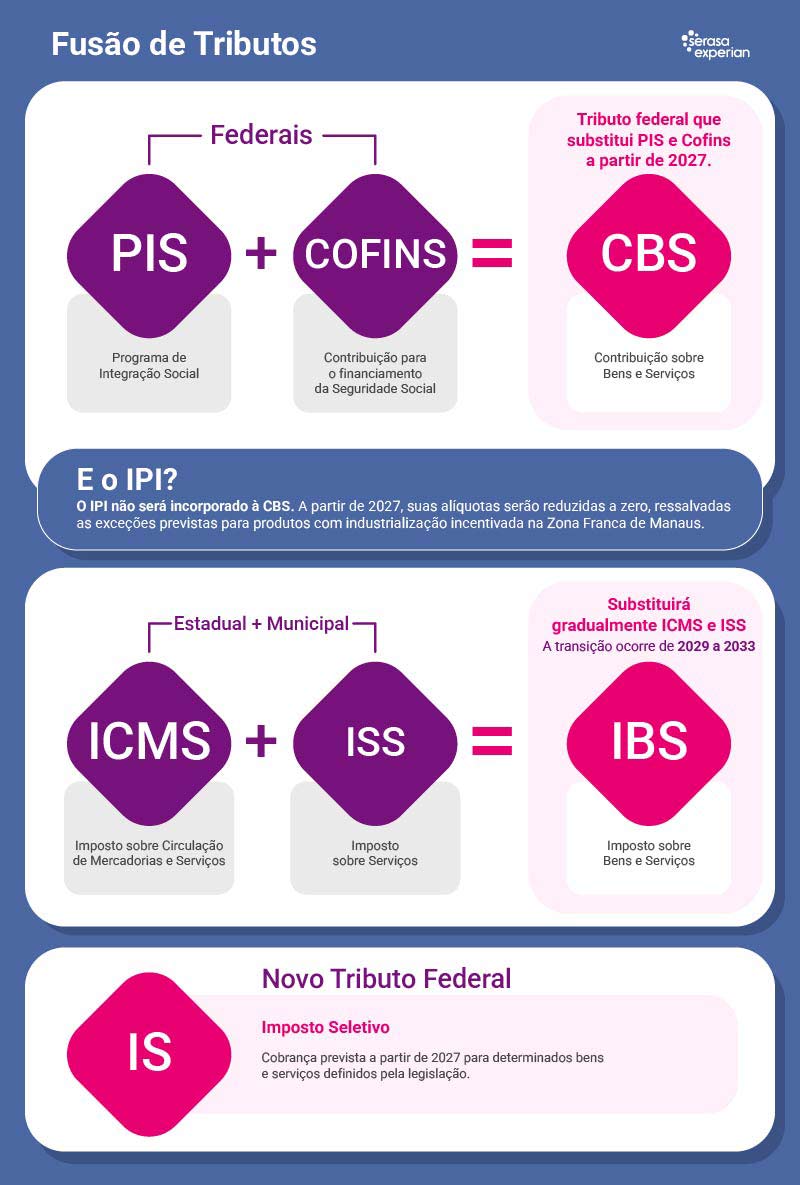
Com a chegada gradual da reforma tributária, o sistema de impostos no Brasil está passando por uma grande transformação. Impostos conhecidos, como PIS, Cofins, ICMS e ISS, serão substituídos por duas novas cobranças sobre o consumo: a CBS (Contribuição sobre Bens e Serviços) e o IBS (Imposto sobre Bens e Serviços).
Pelas novas regras, as empresas enquadradas no Simples Nacional só estarão obrigadas a cumprir essas exigências a partir de 1º de janeiro de 2027. Na prática, a medida concede mais tempo para adequação de sistemas, processos e rotinas fiscais, além de afastar, em 2026, os impactos das novas obrigações para micro e pequenos negócios.
A decisão atende a uma pauta defendida pela CNC junto à Receita Federal e ao Comitê Gestor do IBS. A entidade ressaltou a necessidade de atenção especial aos pequenos negócios, que enfrentam maiores desafios para absorver mudanças regulatórias e operacionais de grande complexidade.
Cronograma de implementaçāo
2027: Entrada Definitiva da CBS e do Imposto Seletivo
- Extinção: O PIS e a Cofins deixam de existir para novos fatos geradores.
- CBS Plena: A CBS passa a ser cobrada de forma integral com sua alíquota de referência.
- Imposto Seletivo (IS): Começa a incidir sobre bens e serviços prejudiciais à saúde ou ao meio ambiente (como cigarros e bebidas).
- IPI: Tem alíquotas reduzidas a zero, com exceção de produtos com industrialização incentivada na Zona Franca de Manaus.
- IBS de Teste: Continua em fase de teste com alíquota de 0,1% (0,05% estadual e 0,05% municipal).
- A CBS continua operando em formato pleno.
- O IBS permanece em 0,1% de teste.
- ICMS e ISS seguem integrais, servindo de período para as empresas ajustarem caixas e precificações.
2029 a 2032: Transição gradual do ICMS e do ISS para o IBS
O ICMS (estadual) e o ISS (municipal) são reduzidos progressivamente ao mesmo tempo em que o IBS assume maior participação:
| Ano |
Redução do ICMS / ISS |
Participação do IBS |
| 2029 |
90% do valor original |
10% |
| 2030 |
80% do valor original |
20% |
| 2031 |
70% do valor original |
30% |
| 2032 |
60% do valor original |
40% |
2033: Vigência plena do novo sistema
- Extinção definitiva de ICMS, ISS e IPI.
- Sistema Pleno: O modelo do IVA Dual (CBS federal + IBS estadual/municipal) e o Imposto Seletivo vigoram integralmente em todo o país.
CBS, IBS e Imposto Seletivo: qual é a diferença?
A CBS (Contribuição sobre Bens e Serviços) é de competência federal e substitui PIS e Cofins.
O IBS (Imposto sobre Bens e Serviços) é de competência compartilhada entre estados, Distrito Federal e municípios e substituirá gradualmente ICMS e ISS.
Juntos, CBS e IBS formam o chamado IVA Dual, modelo baseado em tributação sobre o valor agregado.
Já o Imposto Seletivo (IS) é um tributo federal com finalidade diferente. Ele poderá incidir sobre determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, conforme as hipóteses estabelecidas pela legislação. A cobrança está prevista a partir de 2027.